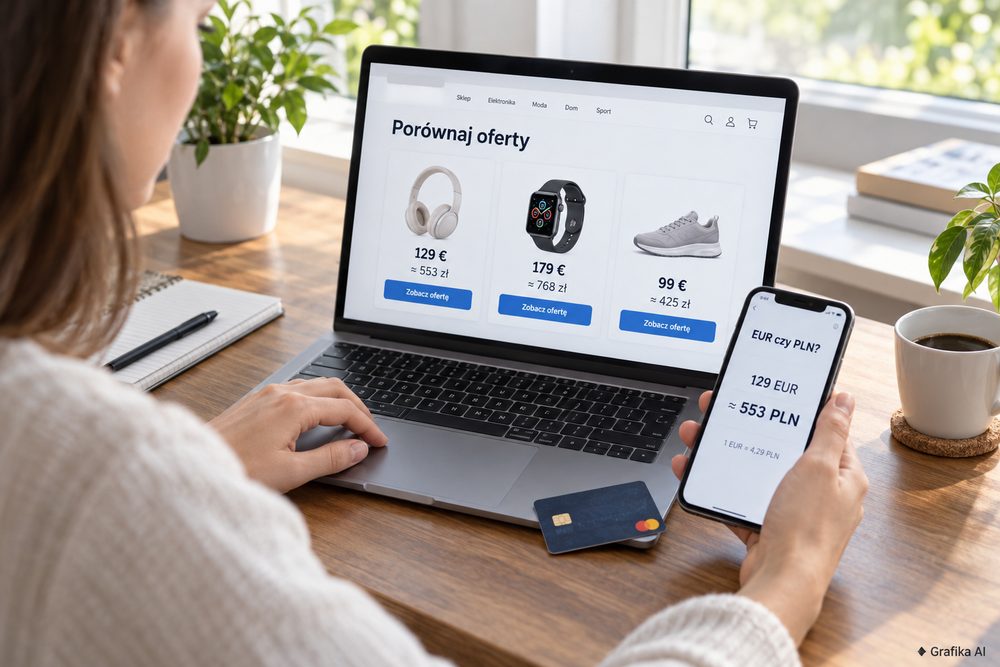
Polski portal, cena w euro: jak uwzględnić walutę i koszt płatności w porównaniu ofert?
Cena 199 euro na polskojęzycznym portalu wygląda na prostą informację. Problem zaczyna się przy płatności: jedna karta przeliczy kwotę po kursie organizacji płatniczej, inna doliczy prowizję banku, a operator płatności zaproponuje własny kurs. Różnica przy pojedynczym zakupie potrafi wynieść kilkadziesiąt złotych. Dlatego porównywanie ofert w euro wymaga uwzględnienia nie tylko ceny produktu, ale również kursu wymiany, kosztu przewalutowania i sposobu rozliczenia transakcji. Samo przeliczenie kwoty według kursu NBP nie wystarczy, żeby ustalić rzeczywisty koszt zakupu.
Cena w euro na polskiej stronie – jak prawidłowo porównać oferty?
Polska wersja językowa portalu nie oznacza automatycznie, że transakcja zostanie rozliczona w złotych. Serwisy sprzedające oprogramowanie, bilety, usługi turystyczne czy abonamenty cyfrowe często prowadzą sprzedaż w euro, mimo że ich strony są całkowicie przetłumaczone na język polski.
Podstawowa zasada brzmi: porównuj całkowity koszt zakupu w jednej walucie, najlepiej w PLN. Nie wystarczy zestawić ceny widocznej na stronie głównej. Trzeba sprawdzić kwotę na ostatnim etapie zamówienia, razem z podatkami, opłatami obowiązkowymi i kosztami dostawy.
Przykład: dwa portale oferują roczną licencję na oprogramowanie. Pierwszy podaje 99 EUR, drugi 429 PLN. Przy założonym kursie 4,30 PLN za euro pierwsza oferta kosztuje 425,70 zł. Wygląda na tańszą o 3,30 zł. Jeśli jednak bank zastosuje efektywny kurs 4,39 PLN, płatność wyniesie 434,61 zł. Wtedy korzystniejsza jest oferta za 429 zł.
Na pierwszym etapie porównania należy ustalić:
- Walutę faktycznego obciążenia – czy płatność zostanie pobrana w EUR, czy operator zamieni ją na PLN.
- Cenę końcową – czy obejmuje VAT, opłaty serwisowe, obowiązkowe dodatki i dostawę.
- Kurs przeliczenia – czy pochodzi z banku, organizacji kartowej, kantoru internetowego czy systemu płatności.
- Datę rozliczenia – czy przeliczenie następuje podczas zakupu, czy później, zgodnie z zasadami wydawcy karty.
Szczególnej uwagi wymagają ceny netto. W zakupach konsumenckich cena powinna jasno przedstawiać należność obejmującą wymagane podatki. W ofertach B2B kwota netto jest natomiast powszechną praktyką. Przykładowo usługa za 100 EUR netto przy stawce VAT 23% oznacza 123 EUR brutto. Przy kursie 4,30 PLN daje to 528,90 zł, jeszcze przed ewentualną prowizją za przewalutowanie.
Kurs średni NBP sprawdza się jako punkt odniesienia, ale nie jest gwarantowanym kursem płatności kartą. Do wstępnej kalkulacji wystarczy. Przy droższych zakupach trzeba użyć kursu i tabeli opłat właściwych dla wybranej metody płatności.
Przewalutowanie, prowizje i DCC – gdzie powstają dodatkowe koszty?
Najczęstszy błąd polega na założeniu, że bank przeliczy euro na złote bez dodatkowego kosztu. Tymczasem ostateczna kwota zależy od konstrukcji karty, sposobu rozliczenia waluty i tabeli opłat.
Przy płatności kartą w EUR możliwe są różne mechanizmy. Bank może zastosować kurs Visa lub Mastercard z dodatkową prowizją, własny kurs sprzedaży waluty albo rozliczenie bez dodatkowej prowizji, jeśli karta korzysta z odpowiednich rachunków walutowych. Sam napis „0% prowizji” nie gwarantuje jeszcze najlepszego kursu.
Sprawdźmy zakup za 500 EUR. Przy założonym kursie bazowym 4,30 PLN koszt wynosi 2150 zł. Różnice przedstawiają się następująco:
| Sposób rozliczenia – przykład | Koszt w PLN |
|---|---|
| Kurs bazowy 4,30 PLN, bez dopłat | 2150,00 zł |
| Kurs bazowy plus 2% prowizji | 2193,00 zł |
| Kurs bazowy plus 3% prowizji | 2214,50 zł |
| Przewalutowanie po kursie 4,55 PLN | 2275,00 zł |
To modelowe wyliczenia, a nie aktualny cennik konkretnego banku. Pokazują jednak skalę problemu: przy tej samej cenie 500 EUR różnica pomiędzy pierwszym a ostatnim wariantem wynosi 125 zł.
Osobną pułapką jest DCC (Dynamic Currency Conversion), czyli propozycja przeliczenia płatności na walutę karty bezpośrednio przez operatora obsługującego transakcję. Taką opcję można spotkać również podczas zakupów internetowych.
Jeśli portal wystawia rachunek na 200 EUR, a ekran płatności proponuje obciążenie w PLN, trzeba porównać podany kurs z kosztem rozliczenia 200 EUR przez własny bank. Przy kursie operatora 4,52 PLN zapłacimy 904 zł. Gdy karta rozlicza euro po efektywnym kursie 4,34 PLN, koszt wyniesie 868 zł. Wybór płatności w euro oznacza w tym przypadku oszczędność 36 zł.
DCC zwykle lepiej odrzucić, jeżeli własna karta zapewnia korzystniejsze przewalutowanie. Nie jest to jednak reguła bez wyjątków. Gdy bank stosuje wysoki spread albo dodatkową prowizję, oferta operatora może okazać się konkurencyjna. Decyduje konkretna kwota w PLN, a nie sam fakt, że system pozwala zapłacić w złotych.
Unijne rozporządzenie 2019/518 wprowadziło obowiązek informowania o kosztach przewalutowania transakcji kartowych w walutach UE poprzez przedstawienie narzutu procentowego względem referencyjnego kursu EBC. Ten wskaźnik pomaga porównywać oferty przewalutowania, ale nie zastępuje sprawdzenia końcowej kwoty obciążenia.
Przy regularnych zakupach w euro sensownym rozwiązaniem może być konto walutowe, karta wielowalutowa albo rachunek w usłudze takiej jak Revolut czy Wise. Trzeba jednak sprawdzić limity wymiany, opłaty zależne od planu, warunki wymiany w weekendy oraz prowizje za zasilenie rachunku. Przy jednorazowym zakupie za 20 EUR otwieranie dodatkowego konta tylko po to, aby zaoszczędzić kilkadziesiąt groszy, zazwyczaj nie ma sensu.
Jak zestawić oferty, żeby tańszy zakup nie okazał się droższy?
Najbardziej użyteczne porównanie nie kończy się na przeliczeniu euro na złote. Powinno obejmować pełną cenę produktu lub usługi, koszty płatności i warunki późniejszego korzystania z zakupu.
Ma to szczególne znaczenie w przypadku abonamentów, rezerwacji i usług odnawianych automatycznie. Portal może oferować subskrypcję za 12 EUR miesięcznie, podczas gdy konkurent pobiera 55 zł. Przy kursie 4,30 PLN pierwsza propozycja daje 51,60 zł miesięcznie, czyli 619,20 zł rocznie. Jeśli efektywny kurs płatności wynosi 4,45 PLN, rzeczywisty roczny koszt rośnie do 640,80 zł. Oferta za 55 zł miesięcznie oznacza 660 zł rocznie, więc wciąż jest droższa, ale przewaga zmniejsza się z 40,80 zł do 19,20 zł.
Sytuacja zmienia się, jeśli subskrypcja w euro ma dodatkową opłatę aktywacyjną, droższe odnowienie albo niekorzystne warunki rezygnacji. Dlatego porównując usługi, trzeba uwzględnić nie tylko cenę pierwszej płatności, lecz także koszt całego planowanego okresu korzystania.
Przy publikowaniu takich zestawień, również w materiałach przygotowywanych przez markę cmpress.pl, przydatną zasadą jest oddzielenie ceny katalogowej od szacowanego kosztu płatności. Czytelnik powinien wiedzieć, która kwota pochodzi z oferty sprzedawcy, a która jest wynikiem przeliczenia według przyjętego kursu. Dzięki temu porównanie pozostaje zrozumiałe także po zmianie notowań euro.
Praktyczna kolejność działania wygląda następująco:
- Sprawdź końcową cenę zamówienia oraz walutę, w której sprzedawca faktycznie pobierze należność.
- Ustal koszt przewalutowania swojej karty, korzystając z tabeli opłat banku i zasad ustalania kursu.
- Przelicz wszystkie oferty na PLN, przyjmując kurs właściwy dla planowanego sposobu płatności.
- Dodaj koszty obowiązkowe – podatki, dostawę, opłaty serwisowe, aktywacyjne i ewentualne prowizje.
- Sprawdź warunki zwrotu i odnowienia, szczególnie gdy usługa działa w modelu abonamentowym.
Istotna jest również kwestia reklamacji i zwrotów. Jeżeli za towar zapłacono 100 EUR, sprzedawca może zwrócić 100 EUR, ale po ponownym przeliczeniu przez bank na rachunek w PLN wpłynie inna kwota niż pierwotnie pobrana. Kurs kupna i sprzedaży, moment rozliczenia oraz zasady zwrotu prowizji mogą powodować dodatkową stratę. Różnica kursowa nie oznacza automatycznie, że sprzedawca oddał niewłaściwą kwotę.
Z tego powodu przy drogich zakupach i rezerwacjach z dużym prawdopodobieństwem anulowania rachunek w euro bywa wygodniejszy. Pozwala uniknąć ponownego przewalutowania, jeśli zarówno płatność, jak i zwrot są rozliczane w EUR. Nie rozwiązuje jednak problemu, jeśli wcześniej trzeba było kupić euro po niekorzystnym kursie.
Pierwszym krokiem powinno być usunięcie najczęstszego błędu: porównywania ceny w euro przeliczonej po kursie NBP z gotową ceną w złotych. Zanim wybierzesz ofertę, sprawdź rzeczywisty kurs swojej metody płatności i wszystkie opłaty doliczane przy finalizacji zamówienia. Dopiero te wartości pokazują, która propozycja faktycznie kosztuje mniej.
FAQ – najczęstsze pytania o płatności w euro
Czy polski portal może podawać ceny w euro?
Tak. Sam polski język strony nie wymusza rozliczeń w PLN. Sprzedawca musi jednak jasno informować konsumenta o cenie, walucie i obowiązkowych kosztach przed zakupem.
Czy płatność w euro zawsze jest tańsza niż w złotych?
Nie. Zazwyczaj opłaca się unikać drogiego przewalutowania DCC, ale o wyborze powinny decydować kurs, prowizja banku i ostateczna kwota obciążenia.
Jaki kurs euro przyjąć podczas porównywania ofert?
Do wstępnego zestawienia można użyć kursu średniego NBP. Do obliczenia realnego kosztu potrzebny jest kurs stosowany przez bank lub operatora płatności, wraz z prowizjami.
Czy bank może pobrać prowizję, jeśli karta jest prowadzona w PLN?
Tak. Zależy to od taryfy opłat i zasad przewalutowania konkretnej karty. Brak osobnej prowizji nie oznacza automatycznie braku kosztu wymiany waluty.
Czy zwrot za zakup w euro będzie identyczny z pobraną kwotą w złotych?
Niekoniecznie. Jeśli obie transakcje są przewalutowywane, różnice kursowe mogą sprawić, że na konto wróci mniej lub więcej złotych niż podczas zakupu.